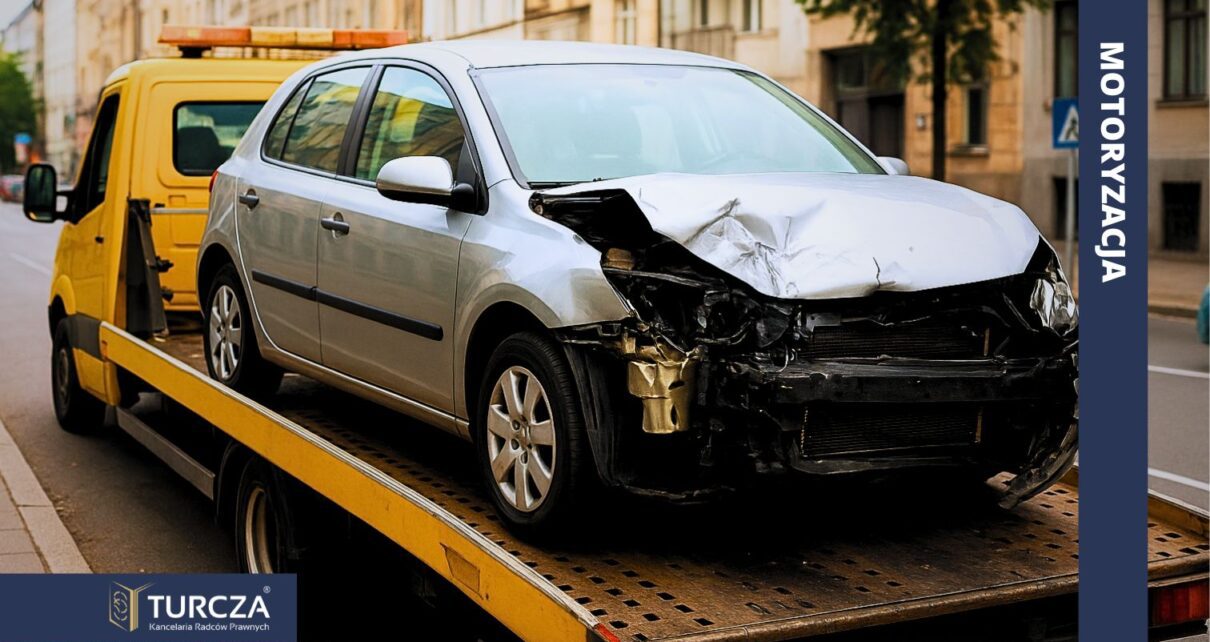
W myśl art. 361 § 2 k.c. naprawienie szkody obejmuje – w granicach normalnego związku przyczynowego – straty, które poszkodowany poniósł oraz korzyści, które mógłby osiągnąć, gdyby mu szkody nie wyrządzono. Koszty, które poszkodowany poniósł z tytułu holowania pojazdu są typowym przykładem uszczerbku majątkowego, mającego postać straty rzeczywistej (damnum emergens), powodującej zmniejszenie (uszczerbek) majątku poszkodowanego.
Nie ma właściwie wątpliwości, że poszkodowanemu przysługuje zwrot kwoty, którą musiał wydać na holowanie pojazdu do warsztatu (miejsca zamieszkania), jeżeli pojazd po kolizji nie nadawał się do dalszej jazdy. Powyższe twierdzenie wynika wprost z dyspozycji przytoczonego powyżej art. 361 k.c.
Oczywiście uprawnienie to powstanie tylko w sytuacji, w której po pierwsze nie będzie możliwe dalsze poruszanie się uszkodzonym pojazdem, albo w sytuacji, gdy powstałe uszkodzenia co prawda nie unieruchomią pojazdu, ale dalsze poruszanie się nim mogłoby stanowić zagrożenie dla poszkodowanego albo innych uczestników ruchu drogowego.
PRZYKŁAD
Wyobraźmy sobie sytuację, w której w wyniku kolizji zniszczone zostały przednie światła pojazdu oraz oderwane zostało boczne lusterko. Oprócz tego na jezdni pozostały kawałki plastiku i szkła pochodzące z uszkodzonych elementów karoserii. Mimo że pojazd mógłby być nadal zdolny do jazdy pod względem mechanicznym (np. brak wycieku płynów, działający silnik), to brak sprawnego oświetlenia oraz ograniczona widoczność z powodu braku lusterka oznaczają poważne naruszenie przepisów i potencjalne zagrożenie w ruchu drogowym.
W takiej sytuacji wezwanie pomocy drogowej i przetransportowanie auta do warsztatu lub miejsca zamieszkania jest w pełni uzasadnione – zarówno z punktu widzenia przepisów, jak i interesu poszkodowanego.
Co do samej możliwości skorzystania z usług holowania, kontrowersje pojawiają się najczęściej w sytuacji, gdy poszkodowany posiadacz pojazdu występuje z powyższym roszczeniem, żądając zapłaty za holowania w kwocie przekraczającej typową (standardową) cenę na danym lokalnym rynku za tego typu usługi. W tym zakresie spotykamy się z różnymi poglądami. Pierwszy wskazuje, że skoro poszkodowany poniósł określone koszty i ubezpieczyciel zobowiązany jest naprawić szkodę to bez znaczenia jest ich wysokość. Drugi zaś nakazuje pewien umiar, wskazując na obowiązek po stronie poszkodowanego minimalizowania kosztów (wysokości szkody) i zachowania zdrowego rozsądku w ponoszeniu tego typu kosztów. Czy więc zakład ubezpieczeń zobowiązany jest pokryć pełne koszty holowania w takiej wysokości, jakie faktycznie zostały poniesione, czy też mimo przedłożonej faktury za usługę holowania może wypłacić tylko część kwoty, twierdząc, iż koszt usługi został zawyżony?
Zgodnie z obowiązującymi zasadami i dotychczasowym orzecznictwem, po stronie poszkodowanego ciąży obowiązek dążenia do zmniejszenia skutków szkody. Tym samym uznać należy, że w razie istnienia realnych możliwości korzystania z usług tańszego przedsiębiorcy działającego na danym rynku lokalnym poszkodowany powinien skorzystać z jego usług. Zatem ciążą na poszkodowanym obowiązek zarówno uzyskania informacji, jak kształtują się ceny za tego typu usługi przed zawarciem umowy holowania, jak i negocjowania cen proponowanych przez podmioty świadczące te usług w celu uniknięcia sporów z ubezpieczycielem.
Jak w przypadku samego najmu pojazdu zastępczego, każdy przypadek powinien być oceniany indywidualnie z uwzględnieniem powyżej wskazywanych czynników, jak lokalne ceny, możliwość negocjacji, sytuacji i stanu poszkodowanego etc. Trzeba bowiem pamiętać o przypadkach, gdzie poszkodowany jest w szoku powypadkowym i w związku z tym nie jest w stanie w sprawny i rozsądny sposób podejmować decyzji odnośnie wyboru holownika, czy też doznał szkody na osobie i został zabrany z miejsca zdarzenia do szpitala, a holowanie zleciła policja – w tego typu wypadkach w naszej ocenie zakład ubezpieczeń nie powinien w żaden sposób kwestionować kosztów za holowanie.
Zwrot kosztów holowania pojazdu z polisy OC sprawcy jest – co do zasady – należny, jeśli holowanie było uzasadnione stanem technicznym pojazdu i pozostawało w normalnym związku przyczynowym ze zdarzeniem drogowym. Jednakże wysokość zwrotu powinna być racjonalna i uwzględniać obowiązek poszkodowanego do minimalizowania szkody.
Każda sprawa wymaga indywidualnej analizy, uwzględniającej okoliczności konkretnego zdarzenia, lokalne realia cenowe i stan poszkodowanego. Spory z ubezpieczycielem w zakresie wysokości zwrotu kosztów są częste, ale możliwe do skutecznego rozstrzygnięcia na drodze prawnej. Jeżeli potrzebujesz wsparcia w swojej sprawie – zapraszamy do kontaktu z Kancelarią Turcza.

Aleksandra Tąkiel
Radca prawny
Telefon: +48 61 666 37 60